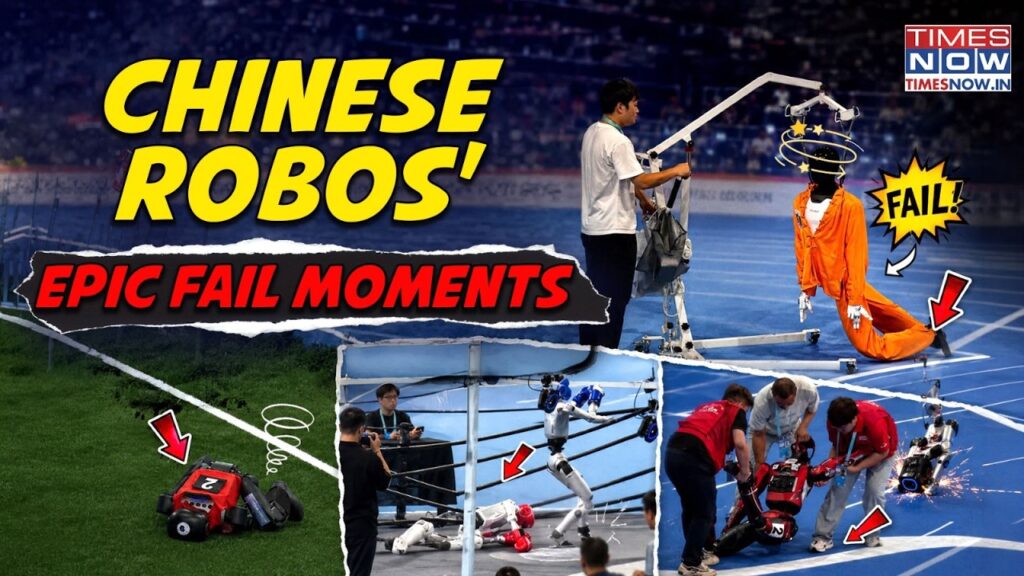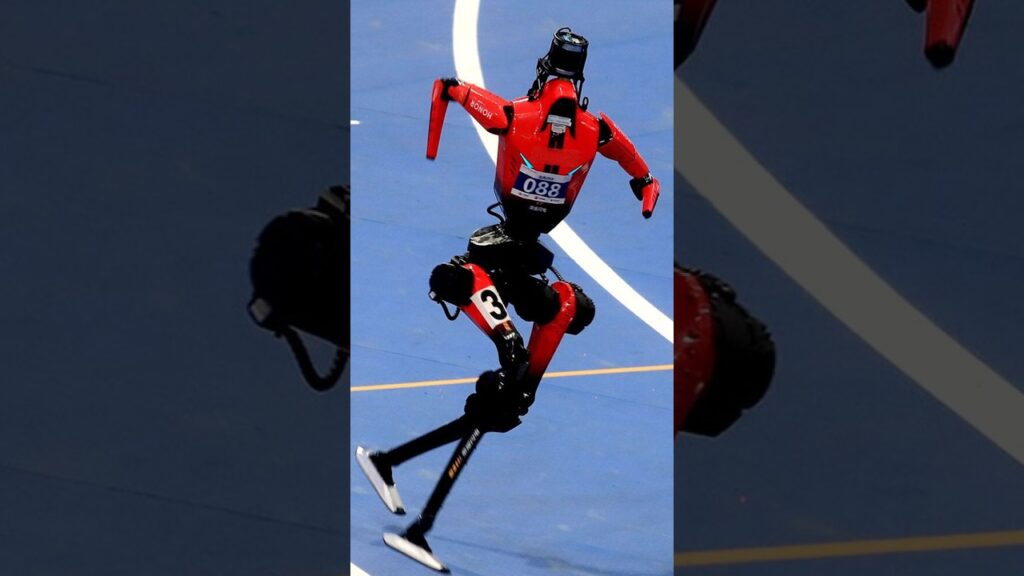
Los reguladores chinos han decidido pisar el freno en uno de los sectores más calientes de la economía del gigante asiático.
Según fuentes familiarizadas con el asunto citadas por Reuters, la Comisión Reguladora de Valores de China (CSRC) está reteniendo las solicitudes de salida a bolsa de varias empresas de robots humanoides, utilizando la llamada “orientación de ventana” (un mecanismo informal de presión regulatoria) para enfriar un mercado que había perdido todo contacto con la realidad.
El detonante: el desplome del 55% en las acciones de Unitree Robotics desde su máximo histórico, apenas un mes después de un debut bursátil que multiplicó por cinco su valor.
La medida revela la creciente preocupación de Pekín por una burbuja que amenaza con contaminar uno de los sectores que el gobierno ha declarado prioridad nacional. La intención no es matar la industria, sino separar a las empresas que construyen productos reales de aquellas que solo construyen narrativas para inversores.
Unitree y el espejismo de las valoraciones estratosféricas
El caso de Unitree Robotics es paradigmático. La empresa, fabricante de robots humanoides y cuadrúpedos, protagonizó uno de los debuts bursátiles más espectaculares del año en el STAR Market de Shanghái.
Sus acciones se dispararon más del 500% en el primer día de cotización, alimentando la euforia de un mercado hambriento de historias sobre inteligencia artificial encarnada.
Un mes después, el precio se ha desinflado un 55% desde su pico, dejando al descubierto la fragilidad de unas valoraciones que nunca estuvieron ancladas en fundamentos comerciales sólidos.
Ese vaivén violento fue lo que encendió las alarmas en la CSRC. Los reguladores observaron cómo el mercado premiaba con valoraciones astronómicas a empresas cuyos ingresos, en muchos casos, dependían de proyectos respaldados por gobiernos locales más que de demanda genuina de clientes independientes. La volatilidad de Unitree se convirtió en el símbolo de un problema sistémico: cuando el hype supera a la realidad, la corrección es inevitable.
Según las fuentes consultadas, al menos media docena de empresas chinas de robótica humanoide están preparando su salida a bolsa, incluyendo Deep Robotics, X Square Robot y AGIBOT. Ninguna de ellas ha respondido a las solicitudes de comentario de Reuters sobre si los reguladores han ralentizado sus planes.
Una de las fuentes afirmó que las IPO de humanoides están “efectivamente congeladas” por ahora, mientras que otra matizó que no existe una prohibición formal, sino una desaceleración específica del sector.
La “innovación estilo campaña” y sus excesos
Leo Wang, capitalista de riesgo de Qianchuang Capital, describió la ola inversora en robótica con una expresión que resume a la perfección lo que está ocurriendo: “innovación estilo campaña”. Es un término chino que designa los auges en los que empresas y capital se precipitan hacia un sector favorecido por las políticas gubernamentales, sin medir riesgos ni consecuencias.
Wang señaló que el hype en torno a la inteligencia artificial encarnada ha superado al que se vivió durante los auges de internet y de las nuevas energías. Los fabricantes de robots industriales han pivotado hacia los humanoides, y las startups han visto cómo sus valoraciones se disparaban en cuestión de semanas.
Algunos fundadores atraían a docenas de inversores potenciales en pocos días y se negaban a someterse a la diligencia debida convencional, una señal clásica de burbuja. En el mercado privado, algunos proyectos ya han sufrido recortes de valoración del 30% al 50%.
El problema de los ingresos: ¿demanda real o dinero público disfrazado?
El foco de la preocupación regulatoria está en la calidad de los ingresos. Según una persona cercana a los inversores en robots humanoides, los reguladores están examinando especialmente si los ingresos generados por las empresas de robótica a través de proyectos respaldados por gobiernos locales pueden sostenerse en el tiempo.
El mecanismo es conocido en el sector. Los centros de recolección de datos para entrenar robots y las empresas conjuntas, en las que los gobiernos locales pueden aportar entre el 80% y el 90% de la inversión inicial, han generado ingresos significativos para algunas compañías. Estos proyectos proporcionan pedidos que sustentan las valoraciones en el mercado privado y ayudan a las empresas a cumplir los umbrales necesarios para cotizar. Pero los reguladores se preguntan si esos ingresos representan demanda de clientes independientes o son simplemente dinero público reciclado para inflar los balances.
La estimación de la fuente es contundente: si se eliminaran los ingresos asociados a los centros de recolección de datos, las valoraciones de algunas empresas de robots podrían caer entre un 60% y un 70%. Es una cifra que pone de manifiesto hasta qué punto los números del sector dependen de una contabilidad creativa más que de un negocio real.
Las acusaciones de Mech-Mind: cuando el sector se señala a sí mismo
La incertidumbre sobre la calidad de los ingresos se ve agravada por las dudas sobre lo que los clientes están comprando realmente. Shao Tianlan, consejero delegado de Mech-Mind Robotics, una empresa que cotiza en Hong Kong, publicó este mes en WeChat una acusación explosiva: algunas empresas de IA encarnada altamente valoradas estaban generando ingresos a través de centros de recolección de datos, operaciones con partes relacionadas y otros acuerdos insostenibles mientras se apresuraban hacia sus OPI.
Shao declinó hacer comentarios más allá de su publicación. Las acciones de Mech-Mind han caído casi un 20% desde su máximo del día de debut, el 1 de septiembre. El hecho de que un actor del propio sector señale públicamente las prácticas cuestionables de sus competidores indica hasta qué punto la tensión ha calado en la industria.
De la euforia generalizada a la racionalidad selectiva
Los ejecutivos e inversores consultados por Reuters coinciden en que el endurecimiento regulatorio no supone una retirada de Pekín del sector de la robótica humanoide. Al contrario, refleja un énfasis creciente en el despliegue real, los volúmenes de pedidos y la evidencia de que las empresas pueden convertir demostraciones técnicas en productos comercialmente viables.
Ruiying Zhao, analista de investigación senior de S&P Global Market Intelligence, resumió el cambio de sentimiento del mercado con precisión: se está pasando de una “euforia generalizada a una racionalidad selectiva”, con un mayor escrutinio sobre si el valor comercial realizado justifica las primas que se están pagando.
La cautela llega en un momento en que la recaudación de fondos de las empresas chinas continentales se recupera con fuerza. Han recaudado 148.900 millones de dólares a través de ventas de acciones y ofertas convertibles en lo que va de 2026, un 59% más que en el mismo período del año anterior, según datos de LSEG. Las empresas tecnológicas representaron el 41% del total.
Un banquero senior involucrado en ofertas de renta variable asiáticas lo expresó sin rodeos: los inversores siguen dispuestos a financiar empresas de robótica, pero son cada vez más exigentes con el despliegue, los volúmenes y la valoración. “¿Cuál es el caso de uso? ¿Son solo robots bailando? ¿Están trabajando en fábricas?”, se preguntó. “El volumen aún no ha alcanzado al hype”.
La pregunta que define el futuro del sector
China ha promovido la “inteligencia encarnada” como industria estratégica emergente, y esa apuesta no va a cambiar. Lo que está cambiando es la disposición a tolerar excesos. La regulación busca separar el grano de la paja, premiar a las empresas que construyen productos reales y castigar a las que solo construyen presentaciones para inversores.
La pregunta que flota en el aire es sencilla: ¿cuántas de las empresas que hoy se valoran en miles de millones tienen un negocio real detrás? La respuesta determinará no solo el futuro de sus accionistas, sino la credibilidad de todo un sector que aspira a convertirse en la próxima gran revolución industrial.
China ha decidido que es mejor frenar ahora que recoger los pedazos después. Y en un mercado donde el hype se ha convertido en moneda de cambio, esa decisión es, quizás, la más sensata que podía tomar.
Descubre más desde CIBERED
Suscríbete y recibe las últimas entradas en tu correo electrónico.